

חלוקת מניות עתידיות בגירושין מחייבת הסדרה משפטית של תקופת הביניים שבין הפרידה לבין אירוע הנזילות. האתגר המרכזי אינו חישוב האחוזים, אלא ניהול הזכויות הנלוות ומניעת שחיקת ערך הנכס בטווח הארוך עד למימוש בפועל. הפרדה ברורה בין זכויות הצבעה לבין זכויות כלכליות היא הכרחית לשמירה על יציבות החברה וערך המניות. הסדר משפטי נכון חייב לצפות תרחישי קצה של שינויי מבנה בחברה ולמנוע חיכוך מיותר בין הצדדים.
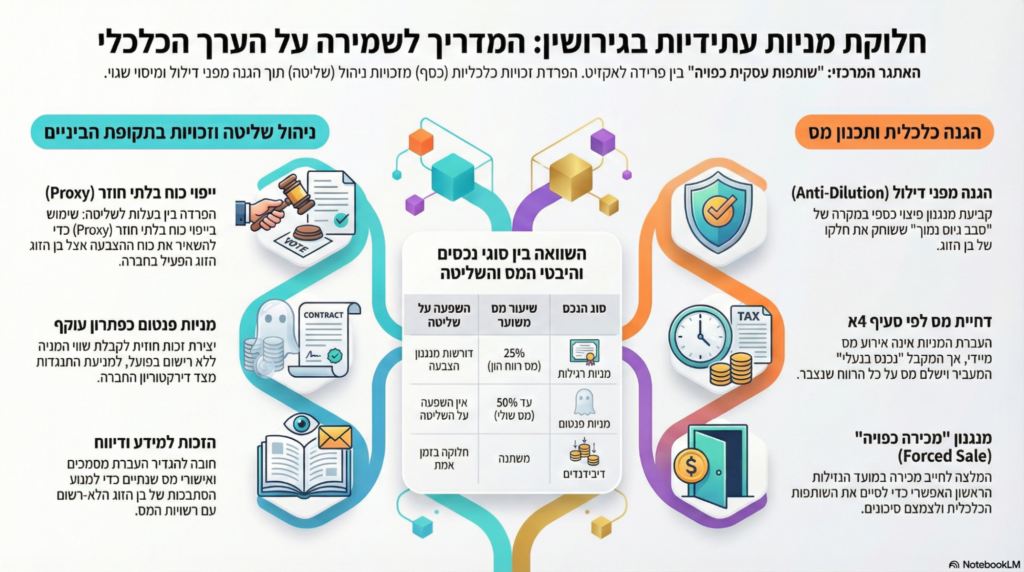
חלוקה בגירושין: הפרדה בין בעלות לשליטה (Control vs. Ownership)
אחת הסוגיות הרגישות ביותר אצל בעלי מניות בחברות פרטיות ומייסדים היא החשש מכניסת בן הזוג לשעבר אל תוך קבלת ההחלטות. מצב שבו בן הזוג מחזיק בזכויות הצבעה באספת בעלי המניות, עלול לשתק את החברה וליצור סוג של סוס טרויאני בדירקטוריון.
הפתרון המשפטי המקובל הוא פיצול בין זכויות הניהול לבעלות: המניות אמנם נשארות רשומות על שם בן הזוג הפעיל בחברה, בעוד שבן הזוג השני מקבל זכויות כלכליות בלבד (זכות לקבלת תמורה במכירה או דיבידנד). לחלופין, ניתן להעביר מניות אך לנטרל את כוח ההצבעה שלהן באמצעות מנגנון של ייפוי כוח בלתי חוזר (Irrevocable Proxy), המעניק לבעל המניות המקורי את הזכות להצביע בשם המניות של בן הזוג לשעבר.
האם חלוקת מניות עתידיות בגירושין תייצר דילול בסבבי גיוס עתידיים
חברות סטארט-אפ וחברות צמיחה נדרשות לגייס הון באופן שוטף. בכל סבב גיוס, מונפקות מניות חדשות למשקיעים, ושיעור האחזקה של בעלי המניות הקיימים קטן. זהו תהליך טבעי של דילול החזקות.
הסכנה לבן הזוג שאינו מעורב בחברה היא דילול לא פרופורציונלי או מלאכותי. דוגמה לכך היא "סבב גיוס פנימי" בשווי נמוך (Down Round), שבו בעלי השליטה מזרימים כסף לחברה ומדללים באופן אגרסיבי את מי שאינו משתתף בגיוס. מנגנוני הגנה נגד דילול (Anti-Dilution) בהסכם הגירושין הם קריטיים להבטחת שווי האחזקות. חשוב להבין כי הסכם הגירושין אינו מחייב את החברה, והיא רשאית לדלל את כלל בעלי המניות. לכן, מנגנון ההגנה בהסכם הגירושין יכול להיות מנגנון של שיפוי כספי: נקבע כי אם יתרחש דילול בשווי נמוך הפוגע בערך האחזקה באופן לא פרופורציונלי, בן הזוג העובד יפצה את הצד השני בכסף או במניות נוספות מתוך חלקו, כדי לשמור על הערך הכלכלי המקורי בעת ביצוע חלוקת מניות בגירושין.
לפני חלוקת המניות בגירושין: הזכות לדיבידנדים בתקופת הביניים
בעוד שחברות הזנק ממעטות לחלק רווחים, חברות בוגרות יותר עשויות לחלק דיבידנדים לבעלי המניות אחת לתקופה. בתקופת הביניים שבין הגירושין למכירת החברה, הכספים הללו מועברים לחשבון הבנק של בעל המניות הרשום.
יש להגדיר מראש כי כל דיבידנד או חלוקת רווחים (Distributions) בגין המניות המשותפות יחולקו בזמן אמת בין בני הזוג. התעלמות מסעיף זה עלולה לגרום לכך שבן הזוג הרשום יעשה שימוש בכספים השוטפים, בעוד הצד השני ממתין שנים לאקזיט שעלול לא להגיע. סוגיה זו היא חלק בלתי נפרד מהתהליך הכולל של חלוקת רכוש בגירושין ואיזון המשאבים.
הזכות למידע ודיווח (Information Rights)
מעבר לכסף, אחזקת מניות מייצרת בירוקרטיה. בן הזוג שאינו עובד בחברה יזדקק לאישורים שנתיים לצורך דוחות המס שלו, הצהרות הון או דיווחים לרשויות זרות (במקרה של אזרחות כפולה). ללא סעיף מפורש בהסכם המחייב את העובד להמציא מסמכים אלו תוך זמן קצוב, הצד השני עלול למצוא את עצמו במצב של הפרת חוקי מס. מנגד, בחברות ציבוריות, יש לוודא שהעברת המניות לא הופכת את הגרוש/ה ל"בעל עניין" המחויב בדיווחים פומביים מכבידים.
מניות פנטום כפתרון לחלוקת מניות עתידיות בגירושין
כאשר קיים קושי משפטי או מסחרי להעביר מניות בעין (למשל, בגלל התנגדות בעלי מניות אחרים או מגבלות בתקנון החברה), ניתן להשתמש בכלי של "מניות פנטום".
מדובר בחוזה משפטי המייצר "מניה וירטואלית". בן הזוג אינו מקבל מניות בפועל ואינו נרשם ברשם החברות, אך הוא מחזיק בזכות חוזית לקבל סכום כספי השווה בדיוק לשווי המניה ביום המימוש, כולל הצמדה לדיבידנדים. כלי זה עוקף את הצורך באישורי דירקטוריון ומנטרל את סוגיית זכויות ההצבעה, תוך שהוא מבטיח את הערך הכלכלי המלא. השימוש בכלי זה נפוץ כחלק מאסטרטגיות הערכת שווי אופציות בגירושין ונכסים מורכבים אחרים.
|
⭐אזהרת מס⭐ בעוד שמניות רגילות נהנות לרוב משיעור מס רווח הון מופחת (25%), "מניות פנטום" עשויות להיות מסווגות על ידי רשות המסים כהכנסת עבודה רגילה, החייבת במס שולי גבוה (עד 50%). לפני בחירה במסלול זה, חובה לבצע תחשיב "נטו" כדי לוודא שפתרון בעיית השליטה לא עולה ביוקר דרך תשלומי המס. |
חסימות מסחר (Lock-up) והשפעתן על הנזילות
גם לאחר שהחברה הופכת לציבורית (IPO), בעלי המניות המקוריים כפופים לרוב לתקופת חסימה (Lock-up Period), הנמשכת בדרך כלל שישה חודשים, בהם נאסר עליהם למכור את המניות.
בתקופה זו, המניה חשופה לתנודתיות חריפה. אנו עדים למקרים רבים (במיוחד במיזוגי SPAC) בהם שווי המניה צנח בעשרות אחוזים במהלך תקופת החסימה. הסכם הגירושין צריך להתייחס לסיכון זה. האם ניתן לבצע עסקאות גידור (Hedging) על המניות החסומות? מי סופג את ירידת הערך? הסדרת הנושא מראש מונעת טענות הדדיות על רשלנות במימוש. נושא זה רלוונטי במיוחד כאשר דנים על מניות חסומות בגירושין.
סוגיית המס על הנייר בחלוקת מניות עתידיות בגירושין
אחת התקלות הפיננסיות החמורות ביותר היא יצירת אירוע מס ללא מפגש עם כסף. העברת מניות בין בני זוג אגב גירושין אינה נחשבת לאירוע מס מיידי (לפי סעיף 4א לפקודת מס הכנסה), אך משמעותה היא דחיית מס: בן הזוג המקבל את המניות 'נכנס בנעלי' הצד המעביר ויורש את 'המחיר המקורי' של המניות. המשמעות היא שביום המימוש העתידי, הוא ישלם מס על כל הרווח שנצבר מתחילת הדרך, ולא רק מרגע הגירושין. תכנון מס מוקדם ושימוש בהוראות הפרשנות המתאימות הם חיוניים למניעת מצוקה תזרימית.
ניהול אסטרטגי של מניות עתידיות בגירושין
החזקת מניות משותפת לאחר הגירושין היא למעשה "שותפות עסקית כפויה" בין אנשים שבחרו להיפרד. כדי ששותפות זו לא תהפוך לזירת קרב מתמשכת, יש להגדיר כללים ברורים ונוקשים לכל תרחיש אפשרי. החל מזכויות הצבעה, דרך הגנה מפני דילול ועד למועד המימוש הסופי.